Blog
Wegfall des Eigenmietwerts: Was sich ändert
Mit der Volksabstimmung vom 28. September 2025 ist der Weg frei für den Systemwechsel bei der Wohneigentumsbesteuerung. Der Eigenmietwert wird abgeschafft. Für viele Eigentümerinnen und Eigentümer ist das die grösste steuerliche Änderung seit Jahrzehnten.
Das ändert sich
Kein Eigenmietwert mehr.
Wer die eigene Liegenschaft selbst bewohnt, muss dafür künftig kein fiktives Einkommen mehr versteuern. Das gilt für Erst- und Zweitliegenschaften.
Wegfall der Abzüge. Im Gegenzug entfallen bei selbstbewohntem Wohneigentum die Abzüge für Unterhalt, Versicherungsprämien und Verwaltungskosten. Bei den Abzügen für Energiespar-, Umweltschutz- und Rückbaukosten sowie für denkmalpflegerische Arbeiten bestehen kantonale Unterschiede.
Eingeschränkter Schuldzinsabzug. Private Schuldzinsen sind künftig nur noch, wenn überhaupt, begrenzt abziehbar. Das gilt auch für private Konsum- und Lombardkredite.
Abzug für Ersterwerber. Wer zum ersten Mal selbstbewohntes Wohneigentum erwirbt, kann während zehn Jahren einen zusätzlichen, jährlich abnehmenden Schuldzinsabzug geltend machen.
Neue Objektsteuer auf Zweitliegenschaften. Die Kantone erhalten die Möglichkeit, auf Zweitliegenschaften eine Objektsteuer zu erheben. Damit werden die Ausfälle in den Tourismusregionen abgefedert.
Vermietete Liegenschaften bleiben unverändert. Wer vermietet, versteuert weiterhin die Mieterträge und kann die Unterhaltskosten abziehen.
Ab wann gilt das Neue?
Der Zeitpunkt des Inkrafttretens wird vom Bundesrat festgelegt; Bund und Kantone benötigen für die Umsetzung eine gewisse Vorlaufzeit. Nach heutigem Stand ist frühestens mit einer Anwendung ab 2029 zu rechnen.
Diese Übergangszeit ist keine Wartezeit. Sie ist das Zeitfenster, in dem sich noch gestalten lässt.
Was das für Sie bedeutet
Ob Sie zu den Gewinnern gehören, hängt von Ihrer persönlichen Situation ab. Tendenziell profitieren Eigentümerinnen und Eigentümer mit tiefer oder ganz amortisierter Hypothek und gut unterhaltener Liegenschaft. Wer stark verschuldet ist oder in den nächsten Jahren grössere Renovationen plant, kann unter dem neuen System schlechter fahren.
Prüfenswert sind deshalb insbesondere:
- Zeitpunkt von Renovationen und Sanierungen
- Amortisationsstrategie
- Zweitliegenschaften
- Ersterwerb
Wir beraten Sie gerne
Der Systemwechsel wirkt sich auf jede Eigentümersituation anders aus. Gerne analysieren wir gemeinsam mit Ihnen, was die neuen Regeln konkret für Ihre Steuerbelastung bedeuten, und zeigen Ihnen auf, welche Schritte sich noch vor dem Inkrafttreten lohnen.
Nehmen Sie mit uns Kontakt auf – wir freuen uns auf Ihre Anfrage.
Nachfolge richtig geplant?
Tausende Schweizer KMU stehen in den nächsten Jahren vor der Übergabe. Trotzdem wird die Nachfolge oft aufgeschoben, schliesslich geht es um das eigene Lebenswerk. Wer jedoch zu spät beginnt, verschenkt Handlungsspielraum und Geld.
Welche Wege gibt es?
Die Übergabe kann innerhalb der Familie erfolgen, an Mitarbeitende (Management-Buy-out) oder an einen externen Käufer. Jede Variante folgt einer eigenen Logik bei Preis, Finanzierung und Steuern. Familieninterne Lösungen scheitern selten am Willen, aber oft an der Finanzierbarkeit. Externe Verkäufe erzielen meist den besten Preis, setzen aber ein Unternehmen voraus, das ohne den bisherigen Inhaber funktioniert.
Warum braucht es so viel Vorlauf?
Ein Käufer zahlt für die Zukunft, nicht für die Vergangenheit. Abhängigkeiten vom Inhaber reduzieren, nicht betriebsnotwendige Mittel ausscheiden, die Ertragslage über mehrere Jahre sauber ausweisen: All das braucht Zeit und steigert den Wert des Unternehmens massgeblich.
Was gilt es steuerlich zu beachten?
Der Verkauf von Aktien oder Stammanteilen aus dem Privatvermögen ist grundsätzlich ein steuerfreier Kapitalgewinn. Konstellationen wie die indirekte Teilliquidation können diesen Vorteil jedoch zunichtemachen. Auch Holdingstrukturen, Immobilien im Geschäftsvermögen und die eigene Vorsorge wollen Jahre im Voraus geplant sein.
Was wird oft unterschätzt?
Nachfolge ist mehr als eine Transaktion. Es geht um die eigene Rolle nach der Übergabe, die Erwartungen der Familie und die Sicherheit der Mitarbeitenden. Ein geordneter Prozess mit klarem Zeitplan schafft für alle Beteiligten Verlässlichkeit.
Denken Sie über Ihre Nachfolge nach? Sprechen Sie uns an, wir begleiten Sie von der ersten Standortbestimmung bis zur Übergabe.
Homeoffice von Grenzgängern
Immer mehr KMU beschäftigen Mitarbeitende, die in Deutschland, Österreich, Frankreich, Italien oder Liechtenstein wohnen und teilweise von zu Hause aus arbeiten. Sozialversicherungsrechtlich ist dabei das multilaterale Telearbeitsabkommen massgebend, das seit dem 1. Juli 2023 gilt.
Was regelt das Abkommen?
Ohne Sonderregelung untersteht der Sozialversicherung des Wohnstaats, wer dort 25 Prozent oder mehr der Arbeitszeit leistet. Das Abkommen hebt diese Schwelle an: Bis maximal 49,9 Prozent Telearbeit im Wohnstaat bleibt die Zuständigkeit in der Schweiz, und der Lohn wird weiterhin über Ihre Ausgleichskasse abgerechnet.
Was heisst das im Arbeitsalltag?
Bei einem Vollzeitpensum sind rund zwei Homeoffice-Tage pro Woche unproblematisch. Ab dem dritten Tag wird die 50-Prozent-Marke erreicht. Massgebend ist die effektive Arbeitszeit über das Jahr, nicht das Wochenbild.
Was müssen Sie als Arbeitgeber tun?
Die Regelung gilt nicht automatisch. Sie müssen bei Ihrer AHV-Ausgleichskasse über die Plattform ALPS eine A1-Bescheinigung beantragen. Sie ist maximal drei Jahre gültig und wird höchstens drei Monate rückwirkend ausgestellt. Wer den Antrag vergisst, hat eine Lücke, die sich nicht mehr schliessen lässt.
Wann gilt die Ausnahme nicht?
Erfasst ist nur klassische Telearbeit mit Informatikmitteln. Wer im Wohnstaat zusätzlich Kunden besucht, dort einer Nebenbeschäftigung nachgeht, für einen weiteren Arbeitgeber im EU- oder EFTA-Raum tätig oder selbstständig erwerbend ist, fällt nicht darunter.
Und wie sieht es steuerlich aus?
Hier liegt der häufigste Irrtum: Das Abkommen betrifft ausschliesslich die Sozialversicherung. Steuerlich gelten die Doppelbesteuerungsabkommen mit je eigenen Schwellen. Beide Themen sind getrennt zu prüfen.
Beschäftigen Sie Grenzgängerinnen und Grenzgänger im Homeoffice? Wir prüfen Ihre Situation, übernehmen die Anträge über Ihre Ausgleichskasse und zeigen Ihnen die steuerlichen Konsequenzen auf.
Sprechen Sie uns an.
Lohn oder Dividende?
Lohn oder Dividende: was ist steueroptimal für GmbH- und AG-Inhaber?
Als Inhaber einer GmbH oder AG stellen Sie sich diese Frage früher oder später: Beziehe ich den Unternehmensgewinn als Lohn, als Dividende oder als Kombination aus beidem?
Lohn: vollständig belastet, aber gewinnmindernd
Ein Lohn reduziert den steuerbaren Gewinn der Gesellschaft und senkt damit die Gewinnsteuer. Dafür unterliegt er beim Empfänger der vollen Einkommenssteuer sowie den Sozialversicherungsbeiträgen.
Dividende: privilegiert besteuert, keine Sozialversicherungsbeiträge
Dividenden aus qualifizierten Beteiligungen profitieren von der Teilbesteuerung: Auf Bundesebene sind nur 70 % des Ertrags steuerbar, auf Kantonsebene je nach Kanton 50–80 %. Da keine Sozialversicherungsbeiträge anfallen, sind Dividenden gegenüber dem Lohn oft die attraktivere Variante.
Die Grenzen sind klar
Wer den Lohn zu tief ansetzt, riskiert eine AHV-Korrektur. Wer ihn künstlich hoch hält, riskiert eine Korrektur durch die Steuerbehörden als verdeckte Gewinnausschüttung. Der Lohn muss marktkonform sein.
Die optimale Mischung ist individuell. Wohnkanton, Einkommenshöhe, Vorsorgesituation und langfristige Unternehmensziele fliessen alle in die Entscheidung ein.
Eine persönliche Analyse lohnt sich in jedem Fall.
Das neue Transparenzregister
Ab 1. Oktober 2026 tritt das Bundesgesetz über die Transparenz juristischer Personen (TJPG) in Kraft. Es verpflichtet die meisten juristischen Personen in der Schweiz, ihre wirtschaftlich berechtigten Personen in einem zentralen Register zu melden.
Wer ist betroffen?
Meldepflichtig sind die meisten juristischen Personen in der Schweiz, darunter AG, GmbH und Genossenschaften. Nicht betroffen sind hingegen Einzelunternehmen, Kollektiv- und Kommanditgesellschaften, Stiftungen, Vereine sowie börsennotierte Gesellschaften.
Bei Unklarheiten empfiehlt sich eine individuelle Prüfung, da die Regelung weitere Rechtsformen erfassen kann.
Nicht betroffen sind grundsätzlich börsennotierte Gesellschaften sowie Einzelunternehmen. Bei Kollektiv- und Kommanditgesellschaften, Stiftungen und Vereinen hängt die Pflicht von der Eintragung im Handelsregister ab. Aufgrund der Komplexität empfiehlt sich eine individuelle Prüfung.
Was muss gemeldet werden?
Als wirtschaftlich berechtigt gilt, wer direkt oder indirekt mindestens 25 % des Kapitals oder der Stimmen hält oder das Unternehmen auf andere Weise kontrolliert. Von dieser Person sind Name, Geburtsdatum, Staatsangehörigkeit und Wohnsitz zu melden. Änderungen müssen innerhalb eines Monats nachgemeldet werden.
Welche Fristen gelten?
Die Meldefristen nach Inkrafttreten variieren je nach Gesellschaftsform zwischen drei und sechs Monaten. Für Gesellschaften, bei denen alle wirtschaftlich Berechtigten bereits im Handelsregister eingetragen sind, gilt eine verlängerte Frist von zwei Jahren.
Was droht bei Verstössen?
Vorsätzliche Verletzungen der Meldepflicht können mit Bussen bis zu CHF 500’000 bestraft werden.
Wozu dient das Transparenzregister?
Das Transparenzregister soll offenlegen, wer hinter juristischen Personen steht und diese tatsächlich kontrolliert. Ziel ist es, Geldwäscherei, Finanzkriminalität und Terrorismusfinanzierung wirksamer zu bekämpfen. Gleichzeitig stärkt das Register die Integrität des Schweizer Wirtschafts- und Finanzplatzes und setzt internationale Standards um, wie sie etwa von der Financial Action Task Force (FATF) gefordert werden.
Unsicher, ob Ihr Unternehmen betroffen ist? Sprechen Sie uns an, wir prüfen Ihre Situation und begleiten Sie durch den gesamten Meldeprozess.
Geschäftsfahrzeug und Privatanteil
Geschäftsfahrzeug und Akkordanten
Ein aktuelles Urteil des Versicherungsgerichts St. Gallen (AHV 2025/6, Januar 2026) klärt zwei Fragen, die im Alltag von KMU und Bauunternehmen häufig für Unsicherheit sorgen.
Akkordanten gelten grundsätzlich als unselbstständig erwerbend
Ein Handelsregistereintrag oder eine eigene Rechnung reichen nicht aus, um Akkordanten als selbstständig zu qualifizieren. Entscheidend ist das wirtschaftliche Bild: eigene Betriebsorganisation, Maschinen, Material und Aufträge von mehreren Kunden. Fehlen diese Merkmale, schuldet der Auftraggeber AHV-Beiträge, dies auch rückwirkend.
Privatanteil wird aufgerechnet
Wer seinem Geschäftsführer einen Pick-up (bis zu 3’500 t) überlässt, sollte aufpassen: Das Gericht stufte einen Ford Ranger als privattaugliches Fahrzeug ein, schliesslich ist er mit einem normalen Führerausweis fahrbar. Steht das Fahrzeug zudem am Wohnort des Geschäftsführers, reicht die blosse Behauptung einer ausschliesslich geschäftlichen Nutzung nicht aus. Ohne Fahrtenbuch wird der Privatanteil mit 10.8%/Jahr pauschal aufgerechnet.
Säule 3a: Neue Möglichkeiten zur Steueroptimierung ab 2026
Bisher waren verpasste Einzahlungen in die Säule 3a steuerrechtlich nicht korrigierbar. Mit der neuen gesetzlichen Regelung erfährt die private Vorsorge in der Schweiz eine wesentliche Flexibilisierung.
Rückwirkende Einkäufe ab dem Steuerjahr 2026
Ab dem 1. Januar 2026 wird es erstmals möglich sein, Beitragslücken in der Säule 3a rückwirkend zu schliessen. Dies gilt für Lücken, die ab dem Steuerjahr 2025 entstehen. Solche Einkäufe können bis zu zehn Jahre rückwirkend getätigt und vollumfänglich vom steuerbaren Einkommen in Abzug gebracht werden.
Voraussetzungen für die Abzugsfähigkeit
Die steuerliche Anerkennung eines solchen Einkaufs ist an strikte Kriterien gebunden. Wesentlich ist unter anderem, dass die steuerpflichtige Person sowohl im Jahr der Nachzahlung als auch im Jahr, für welches die Zahlung erfolgt, ein AHV-pflichtiges Erwerbseinkommen erzielt hat. Darüber hinaus sind weitere regulatorische Punkte entscheidend, die im Einzelfall detailliert geprüft werden müssen, um die definitive Abzugsfähigkeit gegenüber den Steuerbehörden sicherzustellen.
Individuelle Beratung zur Steueroptimierung
Diese Neuerung bietet erhebliches Potenzial für eine strategische Senkung Ihrer Steuerlast bei gleichzeitigem Ausbau Ihrer Altersvorsorge. Da die Zulässigkeit von diversen Faktoren abhängt, empfiehlt sich eine frühzeitige Planung.
Kontaktieren Sie uns für ein Beratungsgespräch – wir freuen uns darauf, Sie bei Ihrer Steuerplanung kompetent zu begleiten.
Ja zur Individualbesteuerung – ein grundlegender Systemwechsel im Schweizer Steuerrecht
Am Sonntag, 8. März 2026, hat das Schweizer Stimmvolk der Einführung der Individualbesteuerung zugestimmt. Damit wird ein bedeutender Systemwechsel im Schweizer Steuerrecht eingeleitet, der insbesondere die Besteuerung von Ehepaaren und eingetragenen Partnerschaften grundlegend verändert.
Heute werden verheiratete Paare sowie Personen in eingetragenen Partnerschaften steuerlich gemeinsam veranlagt. Das Einkommen und Vermögen beider Partner wird zusammengezählt und anschliessend zum geltenden Steuertarif besteuert. Ledige Personen hingegen werden individuell besteuert.
Dieses System führt dazu, dass Haushalte mit vergleichbarer wirtschaftlicher Leistungsfähigkeit je nach Zivilstand unterschiedlich hohe Steuern bezahlen. Insbesondere bei Doppelverdiener-Ehepaaren kann die gemeinsame Veranlagung aufgrund der Progression zu einer höheren Steuerbelastung führen als bei unverheirateten Paaren mit gleichem Gesamteinkommen. Dieses Phänomen wird häufig als sogenannte „Heiratsstrafe“ bezeichnet.
Auswirkungen auf Erwerbstätigkeit und Haushaltsstruktur
Ein zentrales Ziel der Reform besteht darin, Fehlanreize im heutigen System zu reduzieren. Durch die separate Besteuerung wird das Einkommen des zweiten Partners nicht mehr direkt in eine höhere Progressionsstufe des gemeinsamen Einkommens einbezogen. Dadurch ergibt sich insbesondere für Zweitverdiener eine steuerliche Entlastung, was die Standortattraktivität und die Erwerbsanreize in der Schweiz stärkt.
Zentrale Änderungen
Mit der Annahme der Vorlage wird das System künftig auf eine konsequente Individualbesteuerung umgestellt:
- Separate Besteuerung: Verheiratete Paare sowie Personen in eingetragenen Partnerschaften werden künftig getrennt besteuert. Einkommen und Vermögen werden jeweils der einzelnen Person zugerechnet und individuell veranlagt.
- Anpassung der Steuertarife: Die Tarife werden angepasst, um eine möglichst ausgewogene Entlastungswirkung über verschiedene Einkommensklassen hinweg zu erzielen. Vorgesehen ist eine Entlastung für tiefe und mittlere Einkommen, während die Steuersätze für sehr hohe Einkommen moderat erhöht werden.
Anpassung bei Abzügen und Vermögenszuordnung
Im Zuge der Reform werden die Zuteilungen von Abzügen und Vermögenswerten neu definiert:
- Kinderabzug: Bei der direkten Bundessteuer wird der Abzug von bisher CHF 6’800 auf CHF 12’000 pro Kind erhöht. Er steht grundsätzlich dem Elternteil zu, der für den Unterhalt aufkommt; bei gemeinsamer elterlicher Sorge wird er in der Regel hälftig aufgeteilt.
- Drittbetreuungskosten: Nachgewiesene Kosten (z. B. Kita) für Kinder unter 14 Jahren können bis zu einem Maximalbetrag von CHF 25’500 pro Kind abgezogen werden. Voraussetzung ist ein direkter Zusammenhang mit der Erwerbstätigkeit, Ausbildung oder Erwerbsunfähigkeit. Bei gemeinsamem Sorgerecht wird auch dieser Abzug grundsätzlich geteilt.
- Bankkonten & Wertschriften: Diese werden nach den tatsächlichen Eigentumsverhältnissen aufgeteilt. Bei Gemeinschaftskonten erfolgt in der Regel eine hälftige Aufteilung (50/50), sofern keine anderen Eigentumsquoten nachgewiesen werden.
- Liegenschaftsbesteuerung: Diese richtet sich nach dem Grundbucheintrag. Gehört das Haus beiden Partnern je zur Hälfte, versteuert jeder 50 % des Eigenmietwerts und zieht 50 % der Schuldzinsen sowie der Unterhaltskosten ab.
Zeitplan der Umsetzung
Das neue Bundesgesetz muss spätestens bis 2032 in Kraft treten. Der Bundesrat kann jedoch eine frühere Inkraftsetzung festlegen. Bis dahin werden Bund und Kantone ihre Steuertarife, Abzüge und administrativen Prozesse an das neue System anpassen.
Mit der Einführung der Individualbesteuerung wird damit einer der grössten strukturellen Änderungen im Schweizer Steuersystem der letzten Jahrzehnte umgesetzt. Für Steuerpflichtige, Unternehmen und Berater wird die Reform langfristig Auswirkungen auf Steuerplanung, Erwerbsmodelle und Haushaltsstrukturen haben.
Moderne Treuhand – Prozesse: Wie digitale Lösungen Ihren Unternehmensalltag spürbar entlasten.
Haben Sie sich heute schon gefragt, wie viel Zeit in Ihrem Unternehmen durch das Suchen von Belegen, manuelle Buchungen oder mühsame Zahlungsläufe verloren geht? In einer Welt, die immer schneller wird, ist Zeit die wertvollste Ressource für KMU, Handelsunternehmen und Start-ups. Doch oft bremsen veraltete administrative Prozesse diesen Tatendrang aus.
Bei der Wipolero Treuhand AG verstehen wir Digitalisierung nicht als technisches Schlagwort, sondern als Werkzeug für ein erfolgreiches Unternehmertum. Wir kombinieren unsere Fachkompetenz mit der innovativen Kraft von Abacus, um Ihnen den Rücken für das Wesentliche freizuhalten.
Intelligenter Dialog statt mühsames Tippen: AbaClik AI
Der Weg in Ihre Buchhaltung beginnt heute direkt in Ihrem Alltag. Mit AbaClik AI erreichen wir eine neue Stufe der Benutzerfreundlichkeit. Vergessen Sie komplizierte Formulare: Nutzen Sie einfach Ihre Stimme. Per Spracheingabe kommunizieren Sie direkt mit der App. Die KI versteht natürliche Sprache, kategorisiert Ihre Spesen oder erklärt Belege sofort im richtigen Kontext. In Kombination mit der cloudbasierten Plattform AbaWeb haben Sie und wir jederzeit denselben aktuellen Blick auf Ihre Finanzen – ortsunabhängig und in Echtzeit.
DeepBox & DeepO: Das Power-Duo für Ihre Belege
Für Unternehmen, die maximale Geschwindigkeit und Präzision suchen, ist die DeepBox in Verbindung mit DeepO die ideale Lösung. Hier fließen Kreditoren- und Debitorenprozesse in einer volldigitalen Umgebung zusammen:
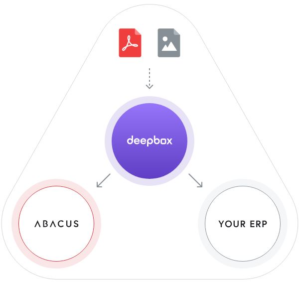
- KI-gestützte Erkennung mit DeepO: DeepO ist das „Gehirn“ in Ihrer DeepBox. Diese hochentwickelte KI analysiert und klassifiziert Ihre Dokumente automatisch. Kreditoren, Debitoren und MWST-Details werden sofort erkannt, was manuelle Fehler fast ausschließt.
- Vollautomatische Verbuchung: Belege werden direkt aus der DeepBox in das Abacus-System überführt und verbucht.
- Effiziente Zahlungsläufe & Echtzeit-Bankabgleich: Bei den Kreditoren erstellen wir für Sie den Zahlungslauf direkt im Abacus, den Sie mit einem Klick freigeben. Bei den Debitoren sorgt die Anbindung via EBICS dafür, dass Zahlungseingänge der Bank innerhalb weniger Minuten mit Ihrer Buchhaltung abgeglichen werden. Sie sehen sofort, wer bezahlt hat – für eine Liquiditätsplanung ohne Verzögerung.
AbaScan Pro: Die clevere und kostengünstige Alternative
Wir wissen, dass jedes Budget individuell ist. Deshalb bieten wir für Kunden, die besonders kostenbewusst denken, AbaScan Pro an. Diese integrierte Abacus-Funktion ist ebenfalls hochgradig digital und liest Belege sowie MWST-Informationen zuverlässig aus. Es ist die ideale Lösung, um administrative Kosten zu senken, ohne auf die Vorteile einer modernen, digitalen Buchführung zu verzichten.
Vertrauen durch Schweizer Sicherheitsstandards
Echte digitale Freiheit funktioniert nur dort, wo vollstes Vertrauen herrscht. Deshalb gehen wir bei der Datensicherheit keine Kompromisse ein. Ihre Daten liegen auf zertifizierten Schweizer Servern innerhalb der hochsicheren Abacus-Umgebung. Die strikte Einhaltung der DSGVO ist für uns das Fundament unserer Arbeit. Wir garantieren Ihnen maximale Diskretion und Integrität, damit Sie die Vorteile der KI und Cloud-Technologie mit einem absolut sicheren Gefühl genießen können.
Ihr Partner für die Transformation
Ob Sie als Start-up skalierbare Strukturen benötigen oder als etabliertes Handelsunternehmen Ihre Effizienz steigern wollen: Die Wipolero Treuhand AG ist Ihr Partner, der Technik mit Verstand und persönlicher Betreuung verbindet. Wir optimieren Ihre Prozesse individuell, sodass Sie nicht nur Zeit sparen, sondern auch die volle Kontrolle über Ihre finanzielle Zukunft gewinnen.
Wesentliche Änderungen beim Lohnausweis per 1. Januar 2026
Per 1. Januar 2026 treten relevante Anpassungen im Zusammenhang mit dem Lohnausweis in Kraft. Diese wirken sich direkt auf die Erstellung des Lohnausweises 2026 aus. Teilweise sind die entsprechenden Umstellungen jedoch bereits unterjährig vorzunehmen. Nachfolgend die zentralen Punkte im Überblick:
Erhöhung der Fahrkostenpauschale
Nutzen Arbeitnehmende ihr Privatfahrzeug für geschäftliche Fahrten, kann der Arbeitgeber eine Kilometerentschädigung ausrichten. Die steuerlich anerkannte Pauschale wurde per 1. Januar 2026 von CHF 0.70 auf CHF 0.75 pro Kilometer erhöht. Arbeitgebern steht es frei, die erhöhte Pauschale bereits für das laufende Jahr 2026 anzuwenden.
Praxisempfehlung: Eine entsprechende Anpassung der internen Spesenrichtlinien wird empfohlen.
Erhöhung der Freigrenze für Naturalleistungen und Vergünstigungen
Die Freigrenze für Naturalleistungen und Vergünstigungen wurde auf CHF 600 pro Jahr angehoben. Leistungen bis zu diesem Betrag sind neu weder deklarations- noch AHV-pflichtig.
Erst bei Überschreiten der Freigrenze ist eine Deklaration im Lohnausweis sowie eine Abrechnung mit der AHV vorzunehmen.
Praxisempfehlung: Unternehmen mit Fringe-Benefit-Modellen oder Mitarbeitervorteilen sollten ihre Prozesse und Limiten überprüfen.
Genehmigte Spesenreglemente
Spesenreglemente haben inhaltlich den Mustervorlagen der Schweizerischen Steuerkonferenz zu entsprechen. Vom Sitzkanton genehmigte Reglemente werden interkantonal anerkannt, sofern sie die Vorgaben der Mustervorlagen einhalten.
Praxisempfehlung: Bestehende Reglemente sollten auf Konformität überprüft werden. Veraltete oder nicht angepasste Regelungen bergen unnötige steuerliche Risiken.
Teilzeitbeschäftigung
Der Beschäftigungsgrad von Teilzeitmitarbeitenden ist neu zwingend im Feld „Bemerkungen“ des Lohnausweises auszuweisen. Eine korrekte und vollständige Deklaration ist sicherzustellen, um Rückfragen seitens Steuerbehörden zu vermeiden.
Neuer Unternehmensauftritt
Im Rahmen eines vorgelagerten strategischen Markenprozesses hat sich die Geschäftsleitung der Wipolero Treuhand AG mit der Positionierung, Wahrnehmung und Zukunft der Firma auseinandergesetzt. Ziel dieses Prozesses war es, die gemeinsamen Werte klarer herauszuarbeiten und unsere Kommunikation konsistenter, zeitgemässer und wirkungsvoller zu gestalten. Dieser Prozess wurde durch die externe, spezialisierte Markenagentur Kobalt AG begleitet, die ihre fachliche Expertise und eine neutrale Aussensicht eingebracht hat.
Auf dieser Grundlage führen wir den neuen Kommunikationsauftritt ein. Den Anfang macht dabei der neue Webauftritt, der frisch, aufgeräumt und modern daherkommt. Nach und nach werden nun die Anpassungen in unseren Publikationen, digitalen Kanälen und Kommunikationsmitteln umgesetzt. Selbstverständlich halten wir Sie über die nächsten Schritte informiert.